想自行控制糖量的人
如果你会分别称量面糊中的可可粉和糖,无糖可可粉更方便你按照配方要求精准添加。


如果蛋糕配方要求使用可可粉,并将糖单独计量,请选择无糖可可粉。已经加糖的巧克力粉需要相应调整配方;至于冲饮棒装产品,既不是金字塔小袋装,也不是烘焙专用定量装。
如果你会分别称量面糊中的可可粉和糖,无糖可可粉更方便你按照配方要求精准添加。
你的配方指定使用已加糖的巧克力粉,或者你愿意调整额外添加的糖量。Carrefour 和 Auchan 介绍的 Poulain、Nesquik 与 Banania 产品,配料各不相同。
你希望方便地计算用量。不过,冲饮棒装产品应根据蛋糕配方要求称量,不能直接当作金字塔小袋装或烘焙定量装。
先确认配方指定的原料,再比较配料表、营养成分和包装规格。
| 指标 | 检查事项 | 适合哪些人? |
|---|---|---|
| 糖和可可的用量 | 单独称量面糊中的糖之前,先查看配料表和每 100 g 的糖含量。 | 如果我想自行控制蛋糕中的糖和可可用量,就会从无糖可可粉开始选择。据估计,约 50% 的消费者会优先考虑这一点。 |
| 使用加糖粉类 | 比较产品标注的可可含量、糖和其他配料,尤其留意谷物或香料。 | 我的配方指定使用巧克力粉,或者我可以调整额外添加的糖量后再使用。据估计,约 30% 的消费者主要有这类需求。 |
| 独立小份包装 | 查看每支冲饮棒的重量,并按配方要求称量用量。 | 制作少量蛋糕时,我更喜欢方便计数的小份包装,但不会想当然地认为一支冲饮棒就是一份蛋糕用量。据估计,约 20% 的消费者会优先选择这种规格。 |
冲饮粉可能已经含糖和其他配料。Carrefour 和 Auchan 的商品信息显示,Poulain 1848、Nesquik 和 Banania 的配方各有不同。
如果配方要求使用可可粉,就选择符合这一要求的产品。若要使用加糖冲饮粉,应调整糖的用量,而不是按相同重量直接替代可可粉。
Carrefour 的 Banania 商品信息特别注明含有小麦和大麦谷物。Carrefour Original 和 Auchan 的可可粉商品信息也标注了可能含有多种过敏原痕量。
如果饮食有特殊要求,请查看实际购买产品包装上的配料表和过敏原提示。
Auchan 介绍的 Nesquik 冲饮棒每份含 13.5 g 冲饮粉,其重量未必符合蛋糕配方的用量要求。
先根据配方选择合适的粉类,再按要求称量,即使产品采用独立小份包装也不例外。
Carrefour 商品信息显示,这款可可粉为 250 g 罐装。
Auchan 推出 250 g 无糖可可粉,可用于制作甜点和饮品。
Carrefour 的 Poulain 1848 商品信息显示,这款 450 g 加糖巧克力粉含 50% 脱脂可可。
Auchan 将 Nesquik 作为可可冲饮粉介绍,也提供每支 13.5 g 的冲饮棒装。
Carrefour 商品信息显示,这款 400 g 巧克力粉融合了可可、谷物、香蕉和蜂蜜。
以下产品包括可可粉和加糖巧克力粉。请根据配方要求选择;这里列出的产品并不意味着它们采用金字塔小袋装。
 图片暂不可用
适合考虑用于可可和糖分别计量的配方。名称中的“14.7%”本身并未说明具体指什么;如果配方要求特定类型的可可粉,请进一步核实。
 图片暂不可用
如果配方指定使用巧克力粉,或你可以调整额外添加的糖量,可以考虑这款产品。这种加糖粉不能按相同重量直接替代配方要求的无糖可可粉。
 图片暂不可用
如果配方可以使用加糖巧克力粉,可以考虑这款产品。如果配方或饮食需求不允许含牛奶,需留意其中的奶粉;同时也请确认“34%”具体指什么。
 图片暂不可用
如果配方可以使用已加糖的巧克力粉,可以考虑这款产品。用于制作蛋糕前,请查看包装上的配料和糖含量,以便相应调整配方。
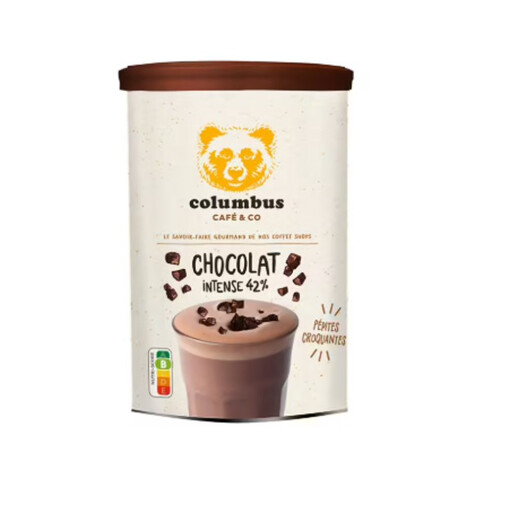 图片暂不可用
如果配方接受巧克力混合粉而非无糖可可粉,可以考虑这款产品。配料中包括糖和乳制品成分;调整糖量前,或为不食用牛奶的人烹饪前,请先阅读标签。
根据配方要求选择:如果糖需要单独计量,就选无糖可可粉;如果配方明确指定巧克力粉,就选巧克力粉。Carrefour 和 Auchan 的商品信息显示,Poulain、Nesquik 和 Banania 产品都含糖,且部分产品还含有其他需要留意的配料。
不能。Auchan 介绍的 Nesquik 冲饮棒每支为 13.5 g,是用于冲调可可饮品的小份装,并非蛋糕专用定量装。请按配方称取所需用量,并确认加糖粉是否适合配方。
不是。法国竞争、消费和反欺诈总局将 Nutri-Score 视为自愿标识。预包装食品则必须标注营养成分信息,除非符合豁免条件。比较产品时,请参考营养成分和配料表,不要因为没有 Nutri-Score 标识就推断其成分。
不能一概而论,不能说所有干粉都适用。在法国,Légifrance 发布的《税法典》第 1613 ter 条针对的是添加糖的饮料和液态饮料冲调制剂;仅凭这一条,并不足以将一罐干粉视为应税饮料。调整蛋糕配方时,更应查看包装标注的糖含量。